Press Release
Analýza CBRE: věřitelé plánují dále zvyšovat aktivitu, kancelářský sektor se vrací do centra zájmu investorů
října 23, 2026
Media Contact
Head of External Comms UK&I/CE
Media Contact
PR Manager

Media Contact
PR Manager
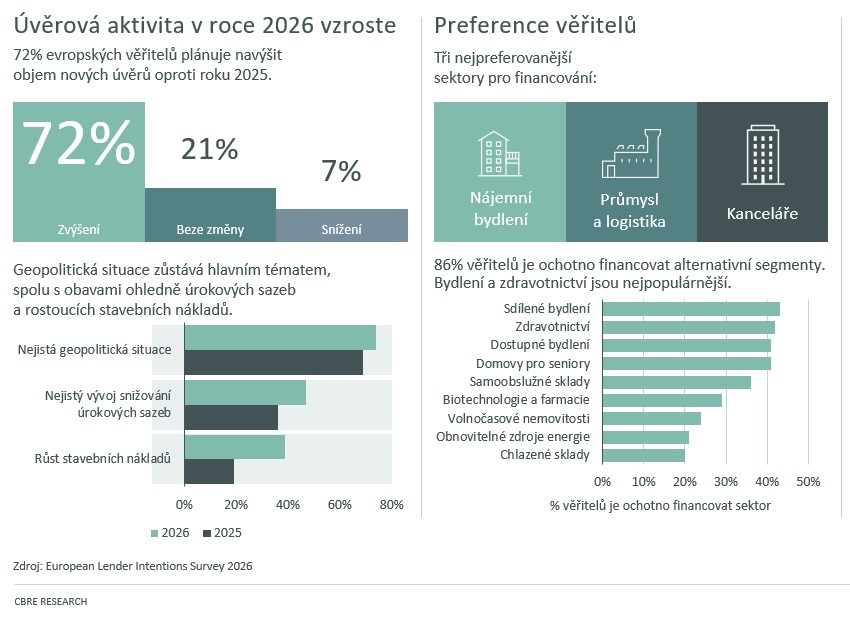
Evropský trh s dluhovým financováním komerčních nemovitostí vykazuje známky opětovného oživení a návratu likvidity. Podle nejnovějšího průzkumu „European Lender Intentions Survey“, který realizovala společnost CBRE, světový lídr v oblasti komerčních realitních služeb, plánuje 72 % evropských věřitelů v letošním roce navýšit objem nových úvěrů ve srovnání s rokem 2025. Pouze 7 % respondentů očekává pokles. Výsledky analýzy, do níž se promítl i dopad aktuálního konfliktu na Blízkém východě, svědčí o stabilizaci globálního výhledu a obnovené důvěře v realitní trh.
Tento trend se výrazně promítá i do tuzemského prostředí, kde je poptávka po úvěrovém financování dlouhodobě silná. „Zvyšující se ochota věřitelů poskytovat kapitál je pro trh zásadním impulsem. V českém prostředí je poměrně běžné, že investoři využívají finanční páku jako efektivní nástroj pro navýšení výnosnosti vlastních vložených prostředků. Tato strategie hraje prim u drtivé většiny tuzemských realitních fondů,“ uvádí Jakub Štěpán, vedoucí oceňování v CBRE pro Českou republiku a region CEE.
Hlavní výzvy: geopolitika a vyšší úvěrové zatížení
I přes optimistické plány ohledně objemu dluhového financování zůstává trh obezřetný vůči vnějším rizikům. Geopolitická nejistota se stala hlavním tématem pro 74 % respondentů, což potvrzuje její dlouhodobý růstový trend – zatímco ještě v roce 2024 ji jako zásadní riziko vnímalo 37 % věřitelů, v loňském roce to bylo 69 %. Jako druhou největší hrozbu vnímají věřitelé nejistotu ohledně dalšího vývoje úrokových sazeb (47 %), což reflektuje opatrný přístup centrálních bank k uvolňování měnové politiky. Třetím faktorem jsou rostoucí náklady stavebních prací, které musí být zohledněny při oceňování projektů.
Aktuální geopolitický a makroekonomický vývoj přímo ovlivňuje cenu financování. Vyšší úrokové sazby limitují efektivitu pákového efektu a vytvářejí tlak na přecenění nemovitostí směrem dolů. Pro investory je tak v současné době naprosto kritické nastavení konzervativních a dlouhodobě udržitelných parametrů úvěrů, aby byla i při vyšších nákladech zajištěna provozní rentabilita aktiv.
Kancelářské budovy opět v hledáčku investorů
Výraznou proměnou prošly preference věřitelů v oblasti sektorového zaměření. Kancelářské budovy se během jednoho roku posunuly z okraje zájmu na třetí příčku v žebříčku oblíbenosti nemovitostních segmentů. Podle průzkumu až 38 % věřitelů deklaruje zlepšení postoje vůči kancelářím, což značí návrat důvěry v dlouhodobou hodnotu moderních kancelářských prostor.
„Takové oživení pozorujeme už nějakou dobu i na českém trhu. Je však třeba zdůraznit, že pozice kanceláří v ČR byla v uplynulých dvou letech významně lepší než na mnoha západoevropských trzích. Domácí investoři kancelářím věřili i v dobách, kdy byly v zahraničí pod tlakem. V nejbližších týdnech budeme analyzovat konkrétní data za první pololetí, která potvrdí odolnost tohoto segmentu prostřednictvím klíčových dokončených transakcí a projektů připravovaných k realizaci ještě do konce roku,“ vysvětluje Štěpán.
Paralelně s kancelářemi potvrzuje průzkum strukturální změnu v portfoliích věřitelů směrem k většímu zájmu o alternativní segmenty. Celkem 86 % oslovených firem je ochotno financovat právě ty, což je o 5 procentních bodů více než vloni. Hlavní zájem se soustředí na projekty nájemního bydlení, soukromá zdravotnická zařízení a domovy pro seniory. I když se tyto oblasti stávají prioritou a věřitelé se na ně stále více zaměřují, z hlediska celkového objemu kapitálu v realitním financování zůstávají zatím relativně malým, byť rychle rostoucím, segmentem.
„Z alternativních segmentů se stává plnohodnotná součást institucionálních portfolií. Vyhledávanými aktivy jsou dnes segmenty, které byly dříve bankami financovány jen v ojedinělých případech, jako jsou například domovy pro seniory nebo specializovaná zdravotnická zařízení. Věřitelé zde vidí silný demografický potenciál a stabilitu příjmů, což přirozeně vede k ochotě poskytovat na tyto projekty atraktivnější úvěrové podmínky,“ popisuje Štěpán.
Refinancování jako stabilizační prvek trhu
I přes viditelný nárůst ochoty věřitelů financovat nové projekty nadále dominuje evropskému realitnímu trhu potřeba refinancování stávajících úvěrů. Tato aktivita tvoří 56 % veškeré poptávky po úvěrech, zatímco na novou výstavbu a přímé akvizice připadá 21 %, respektive 15 % poptávky. Tento nepoměr je přirozeným důsledkem aktuální tržní situace, kdy je objem stávajícího fondu komerčních nemovitostí násobně vyšší ve srovnání s tempem nové výstavby.
„Refinancování stávajících závazků bude v nejbližším období klíčovou agendou pro většinu subjektů na trhu. Vzhledem k tomu, že se trh nachází v prostředí odlišných úrokových sazeb než v době uzavření původních úvěrů, je toto téma nanejvýš důležité. Banky i nebankovní věřitelé se proto soustředí na restrukturalizaci svých portfolií, což je pro trh nezbytný proces k udržení dlouhodobé likvidity,“ uzavírá Štěpán.
Více o průzkumu
Průzkum proběhl v období mezi 18. březnem a 28. dubnem 2026. Zúčastnilo se ho celkem 134 respondentů z řad evropských věřitelů, kteří poskytli své výhledy v oblasti úvěrových očekávání, podmínek financování a preferovaných sektorů pro rok 2026. Veškeré odpovědi byly shromážděny až po vypuknutí konfliktu na Blízkém východě, což definuje aktuální vnímání makroekonomických a geopolitických rizik trhu.
About CBRE Group, Inc.
CBRE Group, Inc. (NYSE:CBRE), a Fortune 500 and S&P 500 company headquartered in Dallas, is the world’s largest commercial real estate services and investment firm (based on 2024 revenue). The company has more than 140,000 employees (including Turner & Townsend employees) serving clients in more than 100 countries. CBRE serves clients through four business segments: Advisory (leasing, sales, debt origination, mortgage servicing, valuations); Building Operations & Experience (facilities management, property management, flex space & experience, digital infrastructure services); Project Management (program management, project management, cost consulting); Real Estate Investments (investment management, development). Please visit our website at www.cbre.com.